BANDUNG – Rumor pengambilalihan sekitar 62,2 persen saham PT Bayan Resources Tbk (BYAN) dinilai bukan sekadar kabar pasar, tetapi dapat menjadi ujian terhadap transparansi dan efektivitas pengawasan pasar modal Indonesia. Jika rumor tersebut kelak terbukti benar, pertanyaan penting yang perlu dijawab bukan hanya mengenai transaksi, melainkan siapa yang mengetahui informasi material tersebut lebih dahulu.
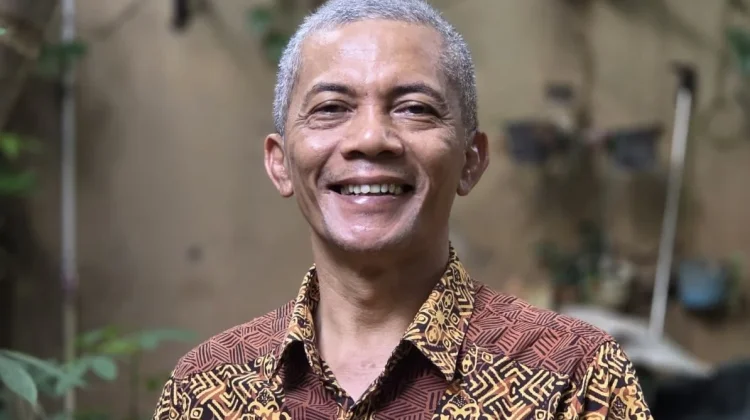
Sekretaris Pendiri Indonesian Audit Watch (IAW), Iskandar Sitorus, mengatakan pasar modal harus mampu membedakan rumor, spekulasi, informasi awal, hingga informasi material yang dapat memengaruhi keputusan investor. Menurut dia, munculnya rumor semestinya menjadi kesempatan bagi regulator untuk menguji apakah sistem pengawasan mampu membaca tanda-tanda sebelum suatu transaksi besar terjadi.
“Rumor menjadi peringatan dini. Rumor menjadi kesempatan bagi regulator untuk menunjukkan bahwa sistem pengawasan bekerja sebelum masalah terjadi,” kata Iskandar dalam keteangannya, Rabu, 26 Agustus 2026.
Iskandar menilai isu sekitar 62 persen saham BYAN menjadi menarik karena publik perlu melihat apakah terdapat proses menuju perubahan pengendalian perusahaan terbuka. Apabila kemudian terbukti terjadi pengambilalihan, rangkaian proses sejak awal perlu ditelusuri untuk mengetahui kapan pembicaraan dimulai, siapa yang mengetahui lebih dahulu, serta kapan informasi tersebut berubah menjadi informasi material.
“Jika suatu hari kemudian terbukti bahwa memang terdapat proses pengambilalihan sekitar 62% saham BYAN. Misalkan ternyata benar terdapat pembicaraan, negosiasi, perjanjian jual beli saham, perubahan pengendalian, perubahan beneficial ownership, serta struktur pembiayaan tertentu,” ujarnya.
Menurut Iskandar, persoalan utama bukan semata-mata memastikan benar atau tidaknya rumor tersebut, tetapi menguji kemampuan sistem pengawasan dalam mendeteksi indikasi awal. Pemeriksaan perlu mencakup kemungkinan adanya pola perdagangan tertentu sebelum informasi berkembang menjadi konsumsi publik.
“Apakah sistem pengawasan mengetahui adanya tanda-tanda awal? Apakah terdapat pola perdagangan yang perlu diperiksa? Apakah seluruh kewajiban keterbukaan sudah berjalan tepat waktu?” ucapnya.
Dalam konteks tersebut, Bursa Efek Indonesia (BEI) menjadi salah satu institusi yang perlu diuji fungsi pengawasannya apabila rumor tersebut terbukti benar. Iskandar menegaskan pertanyaannya bukan apakah BEI membiarkan transaksi berlangsung, melainkan apakah fungsi surveillance mampu mendeteksi aktivitas perdagangan yang patut dicermati.
“Pasar modal modern tidak hanya membutuhkan tempat jual beli saham. Pasar modal membutuhkan integritas,” tutur Iskandar.
Ia menjelaskan sejumlah indikator dapat menjadi bahan pemeriksaan, mulai dari peningkatan volume perdagangan sebelum rumor muncul, pola akumulasi saham, transaksi dalam jumlah besar, hingga kemungkinan adanya pihak tertentu yang mengetahui informasi lebih dahulu. Namun, seluruh indikator tersebut tidak dapat langsung dianggap sebagai pelanggaran tanpa pemeriksaan terhadap audit trail.
“Jika seluruh data menunjukkan perdagangan normal, maka BEI justru harus dapat menjelaskan bahwa sistem berjalan. Tetapi jika kemudian ditemukan bahwa informasi material telah dimanfaatkan pihak tertentu sebelum publik mengetahuinya, maka pertanyaan publik menjadi lebih serius: apakah sistem surveillance terlalu lambat membaca tanda?” bebernya.
Sorotan serupa juga diarahkan kepada Otoritas Jasa Keuangan (OJK) sebagai pengawas pasar modal. Iskandar mengatakan OJK memiliki posisi strategis untuk memastikan pasar berjalan tertib, adil, transparan, sekaligus memberikan perlindungan kepada investor.
“OJK bukan hanya berfungsi menerima laporan setelah suatu peristiwa terjadi. OJK adalah lembaga pengawas yang memiliki kewenangan memastikan pasar modal berjalan tertib, adil, transparan, dan melindungi investor,” ucap Iskandar.
Apabila terjadi perubahan pengendalian BYAN, proses tersebut perlu dilihat berdasarkan ketentuan pengambilalihan perusahaan terbuka, termasuk keterbukaan informasi dan Penawaran Tender Wajib sesuai aturan yang berlaku. Iskandar juga mempertanyakan apakah regulator telah mengetahui adanya proses menuju perubahan pengendalian, memastikan identitas pengendali baru, serta menjamin pemegang saham publik memperoleh perlakuan yang adil.
“Dan pertanyaan paling penting, apakah OJK bekerja sebelum masalah muncul, atau baru bergerak setelah publik ramai mempertanyakan?” ujarnya.
Menurut dia, rumor tidak semestinya menjadi sasaran utama pengawasan karena rumor sendiri belum membuktikan adanya pelanggaran. Yang perlu dicegah adalah manipulasi harga, penyalahgunaan informasi material, atau keuntungan yang diperoleh pihak tertentu karena mengetahui informasi penting sebelum publik.
“Rumor bukan masalah. Yang menjadi masalah adalah jika sistem tidak belajar dari rumor!” tegas Iskandar.
Ia menyebut rumor dapat digunakan sebagai semacam stress test untuk menguji sistem pelaporan, keterbukaan informasi, pengawasan perdagangan, koordinasi antarinstansi, hingga perlindungan terhadap investor publik. Dalam skenario rumor BYAN terbukti benar, aspek paling penting ialah menentukan kapan informasi tersebut berubah status menjadi informasi material.
“Investor publik tidak boleh berada dalam posisi lebih rendah dibandingkan pihak tertentu yang mengetahui informasi penting lebih dahulu!” kata Iskandar menekankan.
Jika terdapat pihak yang mengetahui rencana transaksi besar sebelum publik kemudian melakukan perdagangan, persoalan tersebut perlu diperiksa berdasarkan ketentuan pasar modal mengenai penggunaan informasi material nonpublik. Meski demikian, Iskandar mengingatkan bahwa kenaikan harga maupun volume perdagangan tidak otomatis menunjukkan pelanggaran karena kesimpulan harus didasarkan pada bukti.
“Tetapi harus ditegaskan bahwa harga naik bukan otomatis pelanggaran. Volume besar bukan otomatis manipulasi. Rumor bukan otomatis insider trading. Semua harus dibuktikan melalui audit trail,” ujarnya.
Karena BYAN bergerak di sektor pertambangan, perubahan pengendalian juga memiliki dimensi lain yang perlu diperiksa selain transaksi saham. Iskandar mengatakan publik dapat mempertanyakan dampaknya terhadap badan usaha pemegang IUP, perubahan pemilik manfaat, struktur perusahaan pemegang izin, serta pemenuhan kewajiban sektor pertambangan.
“Namun analisis harus tetap hati-hati. Tidak setiap perubahan saham perusahaan publik otomatis berarti perubahan pemegang IUP. Yang harus diperiksa adalah struktur hukum sebenarnya,” terang Iskandar.
Apabila transaksi sekitar 62 persen saham benar terjadi, sumber pembiayaan juga menjadi bagian yang perlu dapat ditelusuri. Pertanyaan tersebut tidak berarti menuduh adanya masalah, tetapi memastikan transaksi bernilai besar memiliki jejak pembiayaan yang jelas.
“Jika transaksi bernilai sangat besar benar terjadi, maka pertanyaan mengenai sumber dana adalah pertanyaan yang wajar. Bukan karena transaksi besar pasti bermasalah. Tetapi karena transaksi besar harus mempunyai jejak,” jelasnya.
Menurut dia, pemeriksaan terhadap sumber dana dapat mencakup kemungkinan penggunaan modal sendiri, pinjaman, konsorsium, holding, maupun struktur pembiayaan tertentu. Apabila terdapat indikator yang masuk kewenangan PPATK, aspek transaksi keuangan dapat menjadi bagian analisis sesuai ketentuan hukum.
“Jika terdapat indikator yang masuk dalam kewenangan PPATK, tentu aspek transaksi keuangan dapat menjadi bagian dari analisis sesuai hukum. Tetapi tidak boleh ada kesimpulan bahwa transaksi besar berarti tindak pidana,” tutur Iskandar.
Iskandar menilai jika rumor tersebut terbukti benar, pertanggungjawaban pertama tidak semestinya langsung diarahkan kepada pembeli, penjual, maupun emiten. Sistem pengawasan dan kepatuhan justru perlu diuji untuk mengetahui apakah keterbukaan telah dilakukan, investor publik dilindungi, regulator mengetahui prosesnya, serta pengawasan perdagangan berjalan efektif.
“Pertanyaan pertama justru harus diarahkan kepada sistem, apakah hukum telah dijalankan? Apakah keterbukaan telah dilakukan? Apakah investor publik dilindungi? Apakah regulator mengetahui prosesnya? Apakah pengawasan perdagangan efektif? Apakah seluruh lembaga bekerja sesuai kewenangan?” ucapnya.
IAW berpandangan publik berhak meminta akuntabilitas apabila ditemukan kelemahan dalam sistem pengawasan. Bentuknya dapat berupa evaluasi kebijakan, pemeriksaan internal, audit tata kelola, penjelasan kepada publik, perbaikan sistem pengawasan, hingga pertanggungjawaban hukum apabila terdapat pelanggaran yang terbukti.
“Jadi yang dipertaruhkan bukan sekadar transaksi BYAN. Yang dipertaruhkan adalah kepercayaan terhadap pasar modal Indonesia,” tegas Iskandar.
Ia mengatakan rumor tersebut dapat menjadi ujian bagi emiten, investor, bursa, OJK, pemerintah, sekaligus sistem hukum ekonomi Indonesia. Jika tidak terbukti, sistem harus mampu menunjukkan bahwa rumor memang hanya rumor, sedangkan jika berkembang menjadi transaksi, seluruh proses harus dapat dibuktikan berlangsung sesuai hukum.
“Sebab pasar modal yang kuat bukan pasar yang tidak pernah memiliki rumor. Pasar modal yang kuat adalah pasar yang mampu menjawab setiap rumor dengan data,” ujarnya.
Iskandar menilai transparansi menjadi kunci agar publik tidak dipaksa memilih antara mempercayai rumor atau pernyataan pihak tertentu. Menurut dia, kepastian harus dibangun melalui data dan mekanisme pengawasan yang dapat diuji.
“Dan pada akhirnya rumor bukan musuh pasar. Rumor adalah ujian apakah sistem mampu mengubah ketidakpastian menjadi kepastian hukum,” pungkas Iskandar.
Sementara itu, PT Bayan Resources Tbk (BYAN) sebelumnya juga telah buka suara terkait rumor pengusaha Andi Syamsuddin Arsyad alias Haji Isam bakal mengambil alih sekitar 62,2% saham perseroan.
Dalam keterbukaan informasi kepada Bursa Efek Indonesia (BEI), manajemen BYAN menegaskan hingga saat ini perseroan tidak mengetahui adanya rencana transaksi pengambilalihan atau akuisisi sekitar 62,2% saham BYAN oleh Haji Isam maupun pihak yang terafiliasi dengannya.
“Perseroan tidak mengetahui adanya rencana transaksi pengambilalihan dan/atau akuisisi sekitar 62,2% saham Perseroan oleh Haji Isam atau pihak yang terafiliasi dengan Haji Isam,” demikian tanggapan manajemen dalam surat tersebut, Rabu, 19 Agustus 2026.
Manajemen juga menyatakan tidak memiliki informasi mengenai pihak-pihak yang terlibat maupun struktur transaksi yang dikabarkan. Perseroan juga tidak mengetahui porsi saham yang akan dialihkan ataupun nilai transaksi dalam rencana akuisisi tersebut.

Komentar