Jika 62 persen saham BYAN benar ditawar dengan diskon sekitar 80 persen, BEI dan OJK kini tak cukup hanya menunggu
Bandung, garudajabar.tv – Rumor mengenai kemungkinan pengambilalihan mayoritas saham PT Bayan Resources Tbk (BYAN) kini mulai memiliki struktur yang lebih konkret setelah Bloomberg News pada 9 September 2026 melaporkan adanya tawaran sekitar US$3 miliar secara tunai untuk membeli sekitar 62 persen saham perusahaan tersebut. Tawaran itu dikaitkan dengan entitas yang dikendalikan pengusaha Andi Syamsuddin Arsyad atau Haji Isam, sementara saham yang menjadi sasaran terutama dikaitkan dengan kepemilikan Low Tuck Kwong dan putrinya, Elaine Low.
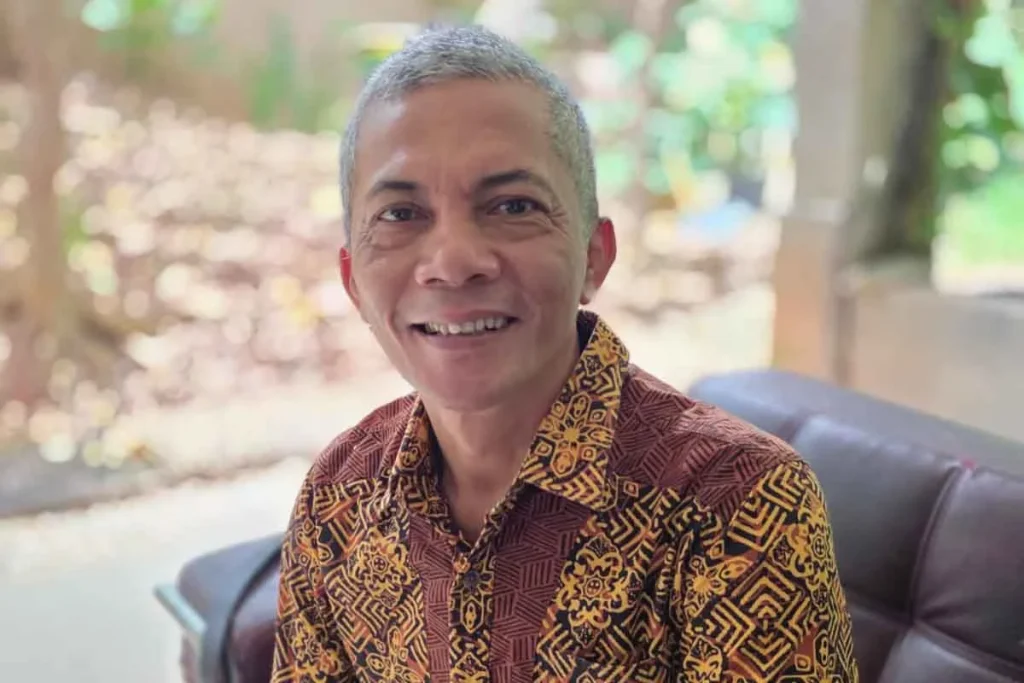
Sekretaris Pendiri Indonesian Audit Watch (IAW), Iskandar Sitorus, menegaskan laporan tersebut belum dapat dianggap sebagai transaksi yang telah terjadi karena pembicaraan masih berlangsung dan belum ada kepastian kesepakatan. Menurut dia, belum terdapat dasar publik untuk menyatakan Haji Isam telah menjadi pengendali BYAN, harga US$3 miliar telah diterima, bank BUMN tertentu telah menyetujui pembiayaan, ataupun telah terjadi pelanggaran hukum.
“Bahwa penawaran belum sama dengan transaksi. Belum ada dasar publik untuk menyatakan Haji Isam telah menjadi pengendali BYAN. Belum ada dasar untuk mengatakan harga US$3 miliar telah diterima,” kata Iskandar, Minggu, 13 September 2026.
Namun, IAW menilai kualitas informasi tersebut sudah berubah karena rumor kini memiliki angka, porsi saham, calon pembeli, struktur pembayaran, kemungkinan sumber pembiayaan serta perkiraan waktu penyelesaian. Karena itu, BEI dan OJK dinilai tidak cukup hanya menunggu transaksi selesai, tetapi perlu mulai membangun peta pengawasan sejak sekarang.
Bloomberg menyebut nilai US$3 miliar untuk 62 persen BYAN merefleksikan diskon sekitar 80 persen dibanding nilai yang tersirat dari harga pasar, dengan kapitalisasi pasar sekitar US$26 miliar. Secara matematis, 62 persen dari kapitalisasi tersebut setara sekitar US$16,12 miliar sehingga tawaran US$3 miliar berada di kisaran 18,6 persen dari nilai pasar teoritis blok tersebut, meski harga blok pengendali secara privat tidak otomatis sama dengan harga saham di Bursa.
“Dengan demikian, diskon bukan otomatis manipulasi. Tetapi justru dari sinilah muncul persoalan hukum yang jauh lebih menarik!” imbuh Iskandar.
Data resmi Bayan per 31 Maret 2026 mencatat Low Tuck Kwong memiliki sekitar 40,22 persen saham, Elaine Low 22 persen dan PT Sumber Suryadaya Prima 10 persen, sedangkan publik sekitar 27,78 persen. Komposisi tersebut membuat angka sekitar 62 persen yang disebut dalam laporan Bloomberg memiliki dasar numerik yang kuat, meski belum membuktikan seluruh blok tersebut pasti akan dijual.
Jika pengambilalihan benar menyebabkan perubahan pengendali, calon pengendali baru pada prinsipnya masuk ke rezim Mandatory Tender Offer (MTO) berdasarkan POJK Nomor 9/POJK.04/2018. Pasal 17 mengatur harga Penawaran Tender Wajib paling rendah menggunakan harga yang lebih tinggi antara harga rata-rata dari harga tertinggi perdagangan harian di Bursa selama periode acuan atau harga pengambilalihan yang telah dilakukan.
“Jika transaksi akhirnya benar mengakibatkan perubahan pengendali, maka calon pengendali baru pada prinsipnya masuk ke rezim Penawaran Tender Wajib atau Mandatory Tender Offer sebagaimana POJK Nomor 9/POJK.04/2018,” ucap Iskandar.
Menurut IAW, kebutuhan dana calon pengendali karena itu tidak boleh berhenti pada US$3 miliar untuk membeli blok saham keluarga Low. Dana juga harus diperhitungkan untuk MTO, biaya pendanaan, pembayaran bertahap, jaminan transaksi serta kewajiban lain yang melekat pada perubahan pengendalian.
Jumlah saham yang menjadi objek MTO juga harus dihitung berdasarkan komposisi pemegang saham aktual ketika pengambilalihan terjadi karena POJK 9/2018 memiliki pengecualian dan mekanisme tertentu. Pertanyaan pentingnya adalah apakah calon pengendali telah menunjukkan kecukupan dana untuk memenuhi MTO sesuai harga minimum yang ditentukan regulasi.
“Pertanyaan yang sebenarnya adalah: “Apakah calon pengendali mempunyai kemampuan keuangan untuk membiayai seluruh konsekuensi pengambilalihan?” Termasuk: harga akuisisi; MTO; biaya pendanaan; pembayaran bertahap; jaminan transaksi; dan potensi kewajiban lain yang melekat,” terang Iskandar.
Struktur pembayaran bertahap yang disebut Bloomberg juga membuat waktu perpindahan pengendalian menjadi penting, termasuk kapan saham berpindah, hak suara beralih, pembayaran dilakukan, serta apakah terdapat escrow, conditional closing atau deferred consideration. IAW menyebut persoalan tersebut dapat diuji melalui **BYAN Four-Clock Test**, yakni Jam Transaksi, Jam Informasi, Jam Uang dan Jam Regulator.
Jam Transaksi menguji kapan penawaran dibuat, diterima, menjadi mengikat, dokumen ditandatangani, closing dilakukan dan pengendalian berpindah. Jam Informasi menelusuri kapan fakta material muncul dan siapa yang mengetahui, sedangkan Jam Uang memetakan pembicaraan pendanaan hingga pembayaran dan Jam Regulator menempatkan waktu keterbukaan, MTO, kewenangan ESDM serta KPPU.
“Jika empat jam itu dapat disandingkan, hampir seluruh kontroversi dapat dipisahkan antara fakta, dugaan dan pelanggaran,” tutur Iskandar.
IAW juga menilai POJK Nomor 45 Tahun 2024 membuat aspek waktu informasi semakin penting karena fakta material wajib dilaporkan sesegera mungkin setelah emiten mengetahui atau selayaknya mengetahui informasi tersebut dan paling lambat sebelum dimulainya Sesi I perdagangan Bursa pada hari kerja berikutnya. Karena itu, klarifikasi BYAN pada 19 Agustus dan JARR pada 20 Agustus perlu diuji berdasarkan informasi yang memang diketahui pada tanggal tersebut, bukan menggunakan fakta yang baru muncul kemudian.
Pada 19 Agustus 2026, BYAN menyatakan tidak mengetahui rencana pengambilalihan sekitar 62,2 persen saham oleh Haji Isam atau pihak terafiliasi, sedangkan JARR pada 20 Agustus menyatakan tidak memiliki rencana mengakuisisi BYAN dan belum menerima konfirmasi atau pemberitahuan resmi. IAW menilai rekonstruksi waktu perlu mencakup kapan penawaran muncul, kapan due diligence dilakukan, kapan angka US$3 miliar dibahas serta kapan legal purchaser dan penasihat transaksi ditentukan.
“Jangan menghakimi klarifikasi berdasarkan fakta yang baru muncul kemudian. Ujilah berdasarkan pengetahuan pada tanggal pernyataan dibuat,” kata Iskandar.
Persoalan lain yang dinilai penting adalah identitas pembeli secara hukum, termasuk entitas yang menjadi legal purchaser, pemegang saham langsung, direksi, beneficial owner, kemungkinan penggunaan SPV atau konsorsium serta pihak yang bertindak bersama. Menurut IAW, istilah Haji Isam, JARR dan Jhonlin Group tidak dapat begitu saja diperlakukan sebagai satu badan hukum.
POJK Nomor 4 Tahun 2024 juga membuat perubahan kepemilikan harus memiliki jejak administratif yang jelas, termasuk tanggal perpindahan, jumlah saham, pihak penjual, pembeli, kepemilikan langsung maupun tidak langsung serta ultimate beneficial owner. Jika pembiayaan berasal dari bank BUMN sebagaimana disebut dalam laporan Bloomberg, OJK juga perlu melihat transaksi tersebut dari dua sisi, yakni pasar modal dan perbankan.
“IAW menyebut prinsipnya: One Transaction Multi Supervisory View. Satu transaksi. Banyak rezim. Tetapi satu koordinasi pengawasan,” ucap Iskandar.
Dalam aspek perbankan, IAW menilai pembiayaan harus diuji berdasarkan prinsip kehati-hatian, termasuk BMPK, sumber pelunasan, jaminan, eksposur masing-masing bank, kemungkinan sindikasi dan posisi borrower sebagai pihak terkait atau bukan. POJK Nomor 17 Tahun 2023 mengenai tata kelola bank juga relevan untuk memastikan keputusan kredit dibuat secara independen dan mempertimbangkan kemampuan pembayaran.
Di pasar modal, BEI perlu menjaga audit trail terkait pembentukan harga saham BYAN, terutama setelah saham tersebut pada 18 Agustus 2026 melonjak 20 persen hingga ARA Rp17.275 dengan sekitar 5,22 juta saham diperdagangkan senilai Rp88,49 miliar. Bloomberg Technoz kemudian melaporkan investor asing mencatat net sell sekitar Rp10,06 miliar pada perdagangan 9 September dan sekitar Rp94,09 miliar dalam sebulan terakhir setelah isu pengambilalihan beredar, meski angka tersebut bukan bukti adanya pelanggaran.
“Sekali lagi: arus jual beli itu bukan bukti pelanggaran. Tetapi seluruhnya adalah bagian dari audit trail pasar!” tegas Iskandar.
IAW juga meminta ESDM memetakan struktur BYAN hingga anak perusahaan dan pemegang izin pertambangan untuk menentukan kewajiban yang mungkin muncul akibat perubahan pengendalian. Pada sisi lain, KPPU perlu menilai dampak perubahan pengendalian terhadap struktur persaingan sesuai UU Nomor 5 Tahun 1999 dan rezim merger control, bukan semata melihat nilai transaksi.
PPATK dan KSEI juga dinilai memiliki peran masing-masing dalam memastikan traceability apabila transaksi benar terjadi, terutama jika melibatkan SPV, escrow, pinjaman, sindikasi, pembayaran bertahap atau lintas yurisdiksi. IAW menekankan bahwa penelusuran aliran dana bukan berarti mengasumsikan adanya kejahatan, sementara data KSEI, BAE, kustodian, broker, BEI dan OJK harus dapat direkonsiliasi jika 62 persen saham benar berpindah.
“Jika semuanya legal dan transparan, selesai. Follow the money bukan berarti assume the crime!” tutur Iskandar.
Selain BYAN Four-Clock Test, IAW mengusulkan MTO Funding Test untuk menguji lima hal, yakni harga pengambilalihan efektif per saham, harga minimum MTO berdasarkan Pasal 17 POJK 9/2018, jumlah saham yang secara hukum menjadi objek MTO, kebutuhan dana maksimum serta kecukupan committed funding. Dengan begitu, angka US$3 miliar tidak diperlakukan sebagai keseluruhan kebutuhan pembiayaan transaksi.
IAW melihat transaksi tersebut setidaknya memiliki tiga lapisan kebutuhan dana, yakni Acquisition Price, Mandatory Tender Offer, serta Transaction Financing and Carry yang mencakup bunga, fee, jaminan, refinancing, escrow, working capital dan kewajiban pembiayaan lainnya. Karena itu, nilai ekonomis keseluruhan transaksi dapat berbeda jauh dari angka headline US$3 miliar.
“Karena transaksi privat boleh memberikan diskon. Pemegang saham pengendali boleh bernegosiasi. Pembeli boleh mencari harga terbaik. Bank boleh membiayai transaksi yang sehat. Tetapi ada satu pihak yang tidak boleh menjadi korban dari diskon itu, yakni investor publik. Sebab, harga murah antara dua pihak boleh menjadi hasil negosiasi. Tetapi perlindungan investor publik tidak boleh ikut didiskon 80 persen!” pungkas Iskandar.

Komentar